
115年5月18日,經濟部修正《特定工廠登記辦法》,開放地方政府因重大經濟變故、重大天然災害或其他特殊情事,提出納管輔導金及營運管理金優惠方案,經經濟部核定後實施。
雙金並非全國統一免繳。彰化縣、新北市已推出115年度免收措施,南投縣則實施115至116年度減半優惠。工廠是否適用,須依所在地正式核定的方案確認。
一、115年雙金修法,哪些情況可以減免?
「雙金」分別是納管階段繳納的納管輔導金,以及取得特定工廠登記後繳納的營運管理金。
此次修正《特定工廠登記辦法》第5條、第17條及第31條,主要有三項重點:
地方可提出優惠:因重大經濟變故、重大天然災害或其他特殊情事,提出一定期間內的優惠方案。
須經中央核定:優惠幅度、適用期間及條件,以經濟部核定內容為準。
明定適用起點:優惠方案適用於115年3月20日起計收的雙金。
此次修法增加費用調整彈性,並未取消雙金制度。
二、115年各縣市雙金優惠有哪些?
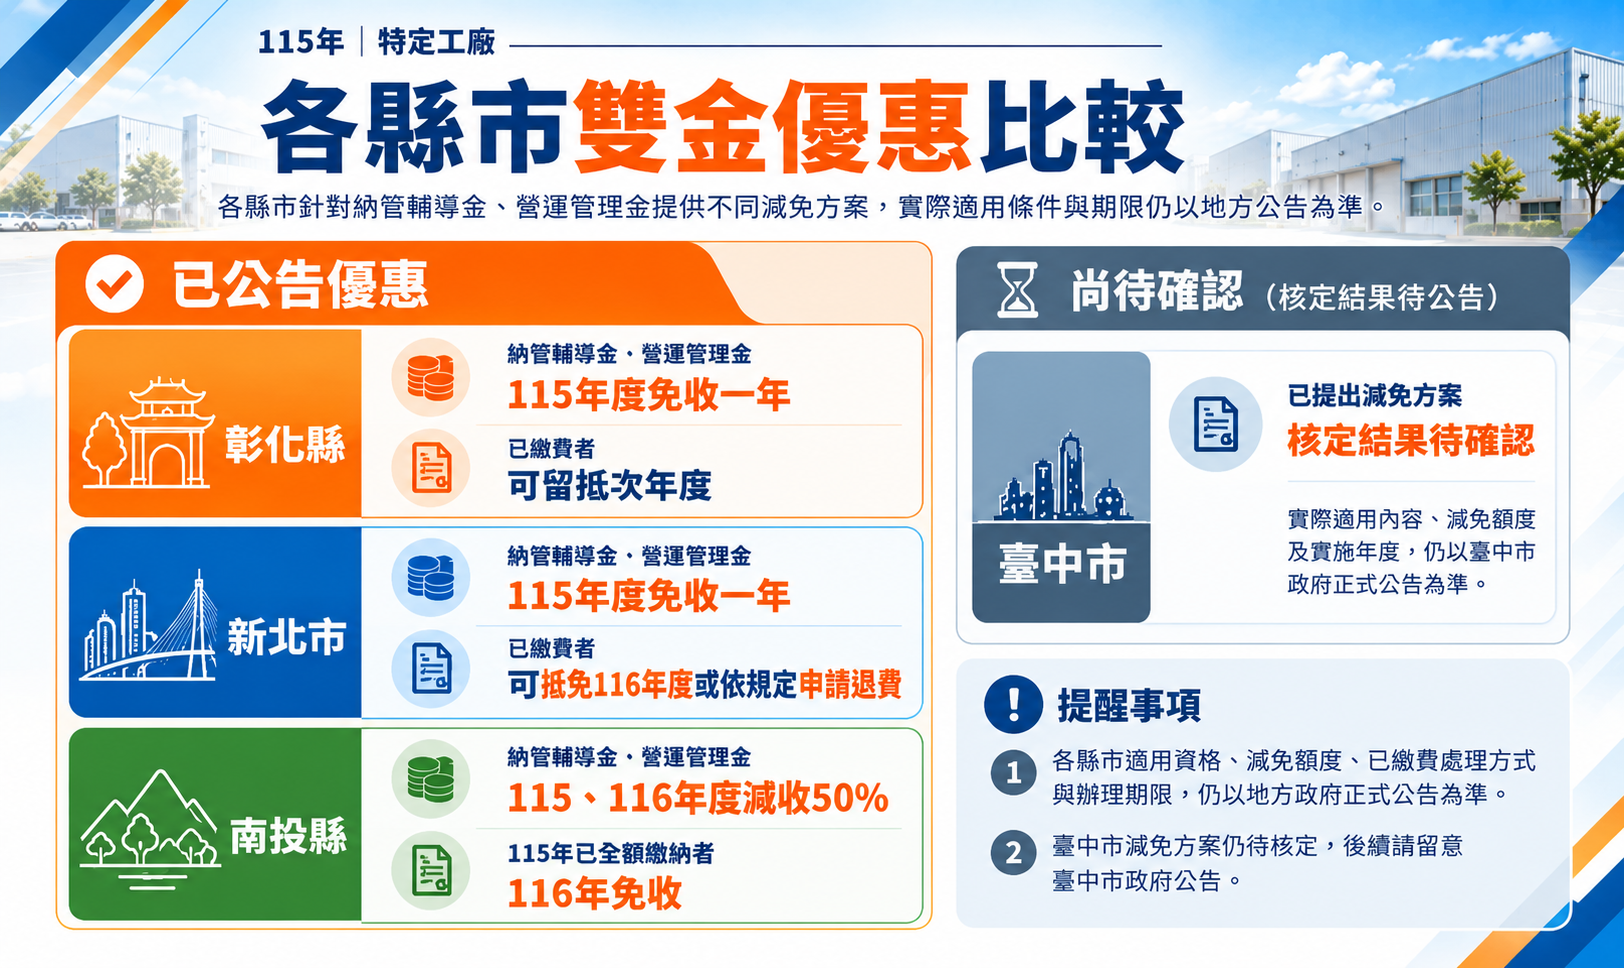
各縣市優惠幅度及已繳費處理方式不同,以下整理主要地方政府的公告情況。
| 縣市 | 優惠內容 | 已繳費處理 |
|---|---|---|
| 彰化縣 | 115年度免收一年 | 留抵次年度 |
| 南投縣 | 115、116年度各減收50% | 115年已全額繳納者,116年免收 |
| 新北市 | 115年度免收一年 | 留抵或依規定申請退費 |
| 臺中市 | 已提出115年度免繳方案 | 待正式核定公告確認 |
彰化縣政府提出的優惠方案,已於115年7月獲經濟部審查通過,115年度停收雙金,已繳費者留抵次年度。
南投縣則採連續兩年度減半方式;新北市115年度免收,已繳費者可依規定辦理留抵或退費。
至於臺中市,市府於115年5月25日宣布提出免繳方案,但目前查得的官方資料尚不足以確認後續核定結果。
地方政府宣布提出優惠,不等於經濟部已正式核定。業者應以所在地主管機關最新公告及繳費通知為準。
三、沒有優惠時,雙金一年要繳多少?
依《特定工廠登記辦法》,納管輔導金與營運管理金依廠地面積計算:
每年基本費用
每增加100平方公尺加收;不足100平方公尺以100平方公尺計算
依規定計算的最高年度金額
例如,廠地面積500平方公尺,一般年度金額為30,000元;1,000平方公尺則為55,000元。
未滿一年之計費期間,依《特定工廠登記辦法》相關規定計算。實際應繳金額仍須依廠地面積、計費期間及地方優惠方案,以主管機關繳費通知為準。
四、雙金沒有繳,會被廢止特登嗎?
未依規定繳納雙金,經主管機關通知30日內補繳,逾期仍未繳納者,將依工廠所處階段產生不同法律後果。
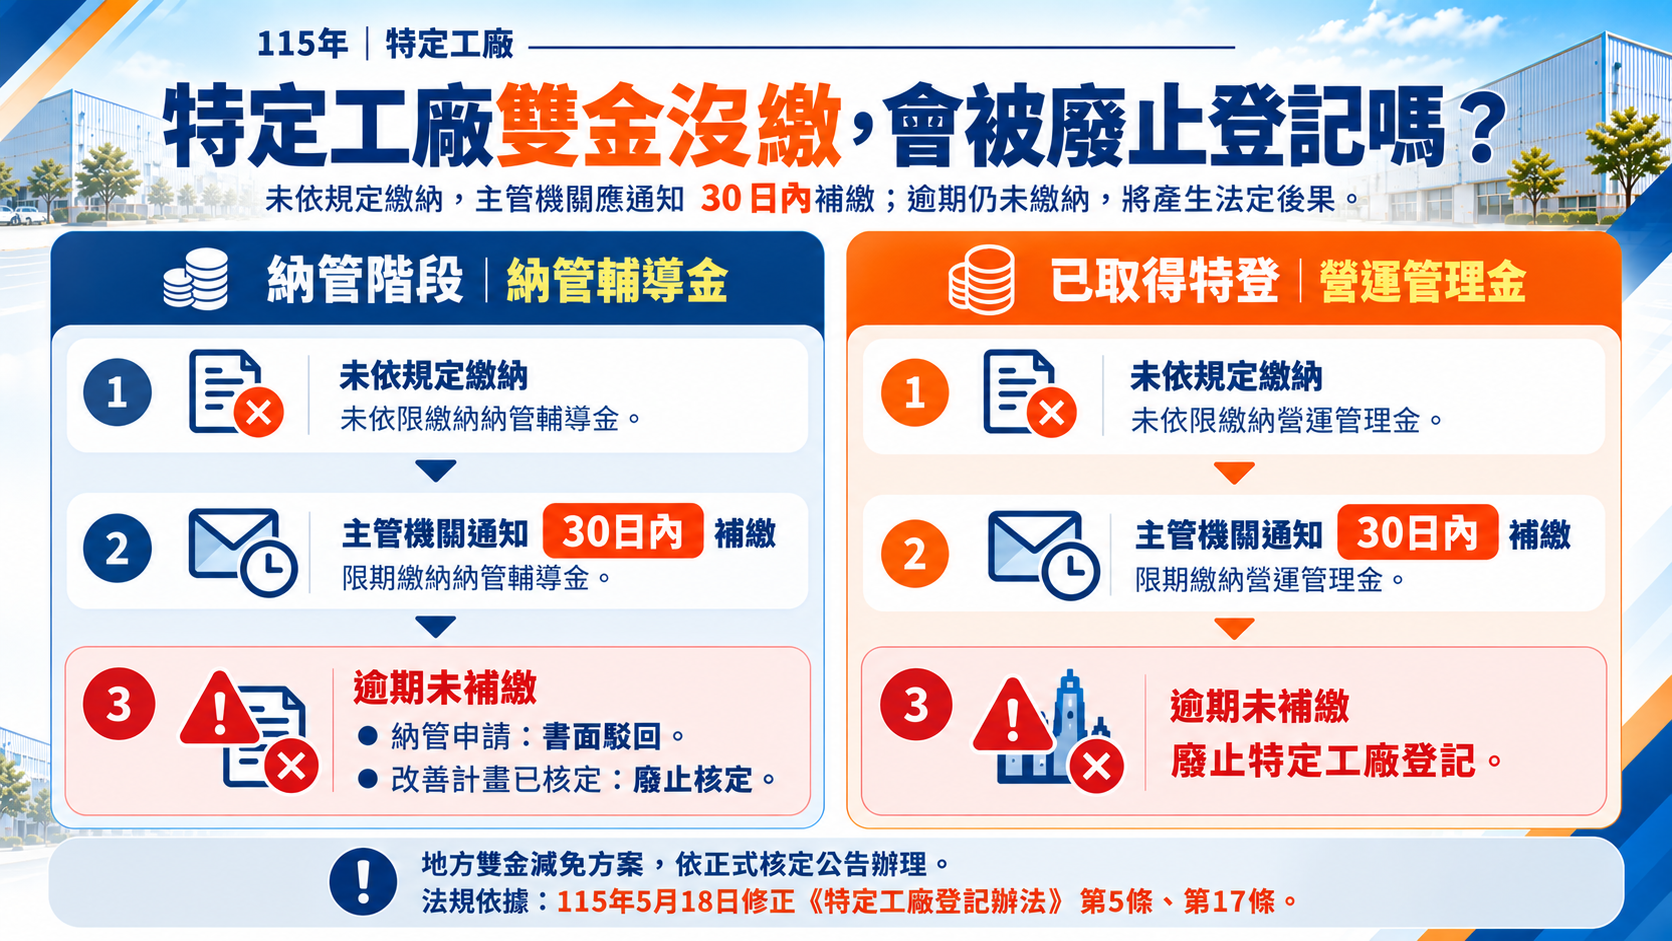
| 未繳費項目 | 逾期未補繳的後果 |
|---|---|
| 納管輔導金 | 駁回納管申請;已核定的改善計畫應予廢止 |
| 營運管理金 | 廢止特定工廠登記 |
若所在地尚未正式實施優惠,或工廠不符合適用條件,仍須依主管機關通知繳費,避免影響原有納管或特登資格。
五、雙金減免後,合法化期限有延長嗎?
沒有。雙金優惠只調整費用,不會延長工廠合法化的法定期限。
納管工廠應依個案核定期限完成改善;未於119年3月19日前取得特定工廠登記者,其改善計畫核定依法失效。
重要期限|129年3月19日
特定工廠登記有效期間至129年3月19日止,雙金減免不會延長此期限。
已取得特登的業者,也應持續辦理適用的用地計畫、土地使用及建築物合法使用等後續程序。
昶鑫觀點|雙金減免不等於完成合法化
115年雙金優惠有助於減輕工廠營運負擔,但費用減免與後續合法化屬於不同事項。
對已取得特登的業者而言,仍應確認廠地使用條件、用地計畫及土地變更進度,提早規劃後續申辦事項。
昶鑫工程顧問提供特定工廠登記、用地變更及設廠規劃相關服務,協助業者釐清目前案件階段與合法化方向。
已取得特登,卻還不清楚後續合法化該怎麼辦?
雙金減免只影響繳費負擔,土地使用與工廠合法化仍須持續辦理。昶鑫可協助您釐清案件階段、用地條件及後續申辦方向。
實際適用條件及辦理程序,仍須依個別案件資料評估。